Wirtschaft
AUSSENHANDEL DÄMPFT ENTWICKLUNG IM FRÜHSOMMER SPÜRBAR

Berlin 12.09.2025
– Die wirtschaftliche Entwicklung in Deutschland stellte sich im Frühsommer nach den detaillierten Ergebnissen des Statistischen Bundesamts etwas ungünstiger dar als zuvor angenommen: Im zweiten Quartal ging das Bruttoinlandsprodukt (BIP) preis-, saison- und kalenderbereinigt um 0,3 Prozent gegenüber dem Vorquartal zurück. Ursächlich für die wirtschaftliche Abschwächung waren nicht zuletzt Sondereffekte im Zusammenhang mit Vorzieheffekten infolge der US-Zollpolitik. So nahmen die saisonbereinigten deutschen Warenexporte in die USA im ersten Quartal zunächst deutlich um 5,1 Prozent im Vorquartalsvergleich zu, was zu einem spürbar positiven Wachstumsbeitrag des Außenhandels und einer erhöhten Produktionsstätigkeit im Inland beitrug. Im zweiten Quartal erfolgte dann ein „Rückprall“ im Zuge eines Einbruchs der US-Importe um 11,1 Prozent im Quartalsvergleich, der mit einem negativen Wachstumsimpuls vom Außenbeitrag (Exporte abzüglich Importe) von -0,7 Prozentpunkten und einer rückläufigen Industrieproduktion einherging. Stabilisierende Effekte gingen dagegen vom öffentlichen Konsum sowie der Vorratsveränderung aus, während die privaten Konsumausgaben nur stagnierten. Auch die Investitionstätigkeit schwächte sich im zweiten Quartal deutlich ab, vor allem bei den Bauten, aber auch bei den Ausrüstungsinvestitionen; letztere wurden von einem deutlichen Rückgang der öffentlichen Ausrüstungsinvestitionen, die zuletzt im Zuge der Beschaffung von Rüstungsgütern sehr volatil waren, gedämpft.
Die bislang vorliegenden Indikatoren für das dritte Quartal lassen noch keine spürbare Belebung erkennen. Zwar haben sich die Stimmungsindikatoren in den Unternehmen im Trend der letzten Monate etwas aufgehellt, vor allem getragen von positiveren Geschäftserwartungen. Auch die Auftragseingänge aus dem Ausland sind in der Tendenz aufwärtsgerichtet und deuten eine schrittweise Belebung der weltwirtschaftlichen Nachfrage an. Zudem war die die Produktion im Produzierenden Gewerbe im Juli mit einem saisonbereinigten Zuwachs von 1,3 Prozent gegenüber dem Vormonat deutlich aufwärtsgerichtet. Allerdings deutet der merkliche Rückgang des LKW-Mautfahrleistungsindex im August auf eine schwache Entwicklung der Industrieproduktion am aktuellen Rand hin. Da vor allem die Kfz-Produktionszahlen des VDA im August im Vorjahresvergleich deutlich rückläufig waren, steht dies vermutlich im Zusammenhang mit späteren Werksferien in einigen Unternehmen der Automobilindustrie in diesem Jahr, wovon die Industrieproduktion im Juli profitieren konnte, im August aber gedämpft werden dürfte.
Der private Verbrauch zeigt sich zu Beginn des dritten Quartals weiter verhalten: Ungeachtet der zuletzt spürbaren Zuwächse bei den Reallöhnen waren die Umsätze im Einzelhandel im Juli im Vormonatsvergleich rückläufig und auch die Konsumentenstimmung – gemessen an HDE-Konsumbarometer und dem GfK-Konsumklima – hat sich zuletzt wieder eingetrübt, so dass spürbare Impulse vom privaten Konsum kurzfristig nicht zu erwarten sind.
Im weiteren Jahresverlauf dürften sich die wirtschafts- und finanzpolitischen Maßnahmen der Bundesregierung, wie die im Rahmen des Investitionssofortprogramms zum 1. Juli günstigeren Abschreibungsbedingungen für Anlagegüter sowie die steuerliche Förderung von gewerblichen Elektrofahrzeugen, zunehmend bemerkbar machen. So gehen einige Wirtschaftsforschungsinstitute in ihren kürzlich veröffentlichten Herbstprognosen für das zweite Halbjahr von einer moderaten konjunkturellen Belebung in diesem Jahr aus, bevor die wirtschaftliche Dynamik in den kommenden Jahren, vor allem auch infolge der wirtschafts- und finanzpolitischen Impulse, an Fahrt aufnimmt.
WELTWIRTSCHAFTLICHE ENTWICKLUNG BISHER ROBUST, ZOLLPOLITIK HINTERLÄSST ABER ERSTE SPUREN
Die weltweite Industrieproduktion lag im Juni gegenüber dem Vorjahresmonat um 3,2 % im Plus, gegenüber Mai nahm sie saisonbereinigt um 0,4 % zu. Während die Produktion in den Industrieländern stagnierte, expandierte sie in den Schwellenländern um 0,7 %. Im weniger volatilen Quartalsvergleich war ein Anstieg der weltweiten Ausbringungsmenge um 0,6 % zu verzeichnen, nach 1,0 % im ersten Quartal. Frühindikatoren für die Weltkonjunktur senden aktuell heterogene Signale: Der Einkaufsmanagerindex von S&P Global für die Weltwirtschaft ist im August um 0,4 Punkte auf 52,9 Punkte gestiegen und weist damit auf ein etwas höheres Wachstum als im Juli hin. Während sich der Index in der Industrie merklich verbesserte und mit 50,9 Punkten wieder über der Wachstumsschwelle liegt, veränderte sich die Stimmung im Dienstleistungsbereich gegenüber dem Vormonat mit einem geringfügigen Rückgang um 0,1 Punkte auf 53,4 Punkte kaum. Der Sentix-Konjunkturindex für die Weltwirtschaft ist im September infolge einer leichten Verbesserung der Erwartungskomponente nach dem vorangegangenen Rückgang wieder geringfügig gestiegen. Die befragten Investoren beurteilten die Konjunkturaussichten in Asien zuletzt zwar als robust, mit Blick auf den Euroraum und die USA hat sich die Stimmung aber gegenüber dem Vormonat merklich eingetrübt.
Der weltweite Warenhandel war laut CPB World Trade Monitor im Juni mit einem Minus von 0,3 % gegenüber dem Vormonat zum dritten Mal in Folge abwärtsgerichtet. Hierzu trugen geringere Importe der USA (-4,5 %) und der asiatischen Schwellenländer ohne China (‑2,5 %) bei. Nach dem spürbaren Zuwachs von 1,9 % im ersten Quartal, als US-Importeure in Erwartung von Zollanhebungen im April Bestellungen vorzogen und Lager auffüllten, lag der Welthandel im zweiten Quartal insgesamt damit aber immer noch um 0,5 % im Plus. Für die weiteren Sommermonate deuten aktuell verfügbare Indikatoren auf eine stabile Handelsaktivität hin: Der RWI/ISL-Containerumschlag-Index hat im Juli die vorherigen beiden Rückgänge mit einem Anstieg von 135,4 auf 137,5 Punkte wieder wettgemacht, wobei sich besonders die Aktivität in den chinesischen Häfen erholt hat, während der Containerumschlag in den europäischen Häfen moderat expandierte. Der Trade Monitor des Internationalen Währungsfonds (IWF), der Schiffsbewegungsdaten zur Abschätzung des globalen Warenhandels nutzt, signalisiert zwar eine geringe Dynamik, im Juli und August stieg der Indikator aber wieder etwas an. Ab dem zweiten Halbjahr 2025 ist vor dem Hintergrund der höheren US-Einfuhrzölle und der nach wie vor hohen handelspolitischen Unsicherheit mit einer Abschwächung des Welthandels zu rechnen; internationale Organisationen wie der IWF und auch die Wirtschaftsforschungsinstitute gehen in ihren aktuellen Prognosen für das kommende Jahr von deutlich geringeren Zuwachsraten des Welthandels im Vergleich zu den Vorjahren und zum weltweiten BIP aus.
AUSSENHANDEL SCHWÄCHT SICH IM JULI WIEDER AB
Der deutsche Außenhandel bleibt vor dem Hintergrund der handelspolitischen Entwicklungen volatil. Dies trifft insbesondere auch den exportorientierten Mittelstand. Die nominalen Ausfuhren von Waren und Dienstleistungen gaben im Juli saison- und kalenderbereinigt gegenüber dem Vormonat mit -0,6 % wieder etwas nach. Damit liegen sie zu Beginn des dritten Quartals in etwa auf dem Durchschnittsniveau des zweiten Quartals, in dem die Ausfuhren nach den vorangegangenen deutlichen Vorzieheffekten im US-Geschäft schon etwas gefallen waren. Während die Lieferungen in die EU-Länder um 2,5 % expandierten, gingen sie in die USA zum vierten Mal in Folge um 7,9 % gegenüber Vormonat zurück, und auch nach China wurde mit -7,3 % deutlich weniger exportiert. Nach dem kräftigen Anstieg im Vormonat fielen auch die nominalen Einfuhren von Waren und Dienstleistungen im Juli saison- und kalenderbereinigt mit -0,4 % gegenüber dem Vormonat etwas geringer aus, im Vergleich zum Durchschnitt des zweiten Quartals liegen sie aber aktuell um 1,0 % im Plus. Auch importseitig nahm im Juli der Handel mit den europäischen Nachbarländern zu, aus den Drittstaaten, allen voran aus den USA, wurde weniger importiert. Der monatliche Außenhandelsüberschuss verringerte sich infolge des stärkeren Rückgangs der Exporte im Vergleich zu den Importen saisonbereinigt von 8,1 Milliarden Euro auf 7,8 Milliarden Euro.
Die Einfuhrpreise sind – vor allem dank günstigerer Preise im Verarbeitenden Gewerbe – im Juli saisonbereinigt um 0,4 % gegenüber dem Vormonat gefallen. Die Ausfuhrpreise gaben mit -0,2 % ebenfalls etwas nach, so dass sich die Terms of Trade gegenüber Juni um 0,2 % verbesserten. In realer Betrachtung dürfte der Rückgang der Ausfuhren von Waren und Dienstleistungen entsprechend etwas geringer ausgefallen sein, die Wareneinfuhren dürften real in etwa stagniert haben.
Die Frühindikatoren zeigen nach wie vor ein gemischtes Bild: Die Auftragseingänge aus dem Ausland sind im Juli saisonbereinigt mit -3,1 % gegenüber dem Vormonat weiter zurückgegangen. Hierzu trug ein kräftiges Minus von 17,6 % bei den Bestellungen von Vorleistungsgütern aus dem Nicht-Euroraum sowie eine geringere Nachfrage nach Investitionsgütern aus dem Euroraum bei (-7,6 %). Ohne Großaufträge veränderten sich die Auslandsorder zuletzt mit -0,1 % kaum, im Dreimonatsvergleich lagen sie insgesamt mit 3,4 % weiter im Plus. Laut ifo Exporterwartungen blickte das Verarbeitende Gewerbe im August vor dem Hintergrund der höheren US-Basiszölle von 15 % ernüchtert auf die Exportperspektiven in den kommenden drei Monaten; der Saldo gab wieder von -0,3 auf -3,6 Punkte nach und liegt seit über zwei Jahren durchweg im negativen Bereich. Kleine Lichtblicke gab es in der chemischen Industrie und bei den Herstellern von elektrischen Ausrüstungen, die steigende Exporte erwarten.
Nach der durch deutliche Vorzieheffekte bedingten hohen Exportdynamik zu Jahresbeginn war eine Korrektur bei der Entwicklung der Warenausfuhren im weiteren Verlauf zu erwarten. Angesichts der anhaltenden handelspolitischen Unsicherheiten, der Anhebung des US-Basiszolls auf Importe aus der EU von 10 auf 15 % und der schleppenden Auslandsnachfrage bleiben die Exportperspektiven gedämpft.
INDUSTRIEKONJUNKTUR STARTET KRÄFTIG IN DAS ZWEITE QUARTAL
Das Produktionsvolumen im Produzierenden Gewerbe ist im Juli preis-, kalender- und saisonbereinigt gegenüber dem Vormonat um 1,3 % gestiegen, nachdem sie gemäß revidierten Angaben im Juni stagnierte (-0,1 %). Die Industrieproduktion erhöhte sich um 2,2 % gegenüber Juni, der Bausektor verzeichnete einen leichten Aufwuchs von 0,3 %. Im Energiebereich nahm der Output um 4,5 % gegenüber Juni ab.
Die Aufschlüsselung der Daten für Juli nach Wirtschaftsbereichen ergibt ein gemischtes Bild: Besondere Triebfedern waren der Maschinenbau (+9,5 %), die Produktion von Kfz und Kfz-Teilen (+2,3 %), die Herstellung von Pharmazeutischen Erzeugnissen (+8,4 %) und von Datenverarbeitungsgeräten und elektrischer/optischer Ausrüstung (+2,3 %). Die Produktion von Metallerzeugnissen (-0,2 %) sowie chemischer Erzeugnisse (-0,1 %) stagnierte hingegen nahezu.
Die deutliche Aufwärtsrevision des Produktionsindex für den Berichtsmonat Juni ist laut Angaben des Statistischen Bundesamtes auf Korrekturmeldungen eines Unternehmens aus der Automobilindustrie sowie Datenergänzungen zurückzuführen. Im Ergebnis zeigt sich dadurch eine etwas günstigere Entwicklung als zuvor angenommen: Im Dreimonatsvergleich hat der Ausstoß des Produzierenden Gewerbes insgesamt stagniert (-0,1 %).
Die Auftragslage der Industrie entwickelt sich ebenfalls noch gedämpft. So sind die Auftragseingänge im Verarbeitenden Gewerbe im Juli zum dritten Mal in Folge mit einem preis-, kalender- und saisonbereinigt Minus von 2,9 % gegenüber dem Vormonat gesunken. Der Rückgang ist vor allem durch den starken Rückgang im schwankungsanfälligen Sonstigen Fahrzeugbau zu erklären. Ohne Berücksichtigung von Großaufträgen, unter anderem aus diesem Bereich, stiegen die Auftragseingänge insgesamt um 0,7 %. Im Juni war es revidiert zu einer Abnahme um 0,2 % gekommen (zuvor: -1,0 %). Zuletzt waren Bestellungen aus dem Ausland mit einer Verringerung um 3,1 % etwas stärker rückläufig als Inlandsaufträge, die um 2,5 % abnahmen. Die Nachfrageschwäche aus dem Euroraum war dabei mit -3,8 % am stärksten. Bestellungen aus Ländern außerhalb der Währungsunion gingen um 2,8 % zurück.
Im Vergleich der einzelnen Wirtschaftszweige war eine uneinheitliche Entwicklung zu beobachten. Die deutlichsten Nachfragerückgänge waren im Sonstigen Fahrzeugbau (‑38,6 %), bei elektrischen Ausrüstungen (-16,8 %), bei Chemischen Erzeugnissen (-2,6 %) und bei der Metallerzeugung (-1,4 %) zu verzeichnen. Von einer dynamischeren Bestelltätigkeit konnten hingegen Branchen wie Pharmazeutische Erzeugnisse (+14,8 %), Bekleidung (+10,0 %), EDV und optische Geräte (+8,2 %) sowie Kfz- und Kfz-Teile (+6,5 %) profitieren. Auch der Maschinenbau vermeldete ein Plus von 1,8 %.
Im weniger schwankungsanfälligen Dreimonatsvergleich ergibt sich ein leichtes Plus von 0,2 % gegenüber der Vorperiode. Die Volatilität der Auftragsentwicklung ist nach wie vor von den hohen handels- und geopolitischen Unsicherheiten geprägt. Die starken Schwankungen bei den Bestellungen im Sonstigen Fahrzeugbau dürften zudem auch die Fortschritte in der Beschaffung von Rüstungsgütern im In- und Ausland widerspiegeln.
Die aktuellen Daten zeichnen insgesamt eine etwas günstigere Industriekonjunktur am aktuellen Rand und deuten auf eine sich langsam stabilisierende Industrieproduktion, getrieben von Schlüsselbranchen wie dem Maschinenbau und der Automobilindustrie. Trotz der insgesamt noch verhaltenen Stimmungslage deutet die Aufwärtstendenz bei den Geschäftserwartungen auf eine Bodenbildung bei der Industriekonjunktur im weiteren Jahresverlauf hin. Dennoch bleiben Unsicherheiten angesichts der geopolitischen Rahmenbedingungen und der Entwicklung der in- und ausländischen Nachfrage hoch.
EINZELHANDEL IM MINUS; STIMMUNGSINDIKATOREN ZUNEHMEND EINGETRÜBT
Die preisbereinigten Umsätze im Einzelhandel (saisonbereinigt, ohne Kfz) sind im Juli um 1,5 % gegenüber dem Vormonat gesunken. Sowohl der Handel mit Lebensmitteln (-1,8 %) als auch der Umsatz mit Nicht-Lebensmitteln (-0,7 %) ließen im Vergleich zum Vormonat nach. Gegenüber dem Vorjahresmonat meldete der Einzelhandel im Juli ein reales Umsatzplus von 1,8 %, insbesondere weil der Internet- und Versandhandel gegenüber dem Vorjahr beträchtlich um 14,0 % anzog.
Der Handel mit Nicht-Lebensmitteln erhöhte sich gegenüber Juli 2024 um 3,5 %, während der Umsatz mit Lebensmitteln stagnierte. Im Dreimonatsvergleich verzeichnet der Einzelhandel nach vier Anstiegen in Folge ein Minus von 0,3 %. Die Neuzulassungen von Pkw insgesamt sind im August im Vormonatsvergleich um 4,6 % gestiegen; in der Dreimonatsbetrachtung legten sie um 5,3 % zu. Gegenüber August 2024 kam es zu einem Plus von 5,0 %. Bei den PKW-Neuzulassungen durch Privatpersonen ergab sich im Vormonatsvergleich ein Minus von 2,0 %; in der Dreimonatsbetrachtung zeigt sich jedoch eine Zunahme um 8,5 %. Pkw-Neuzulassungen von Unternehmen und Selbstständigen erhöhten sich im Juli um 8,1 % gegenüber dem Vormonat. Der Umsatz im Gastgewerbe fiel im Juni ggü. dem Vormonat nominal 3,9 % und preisbereinigt 2,5 % niedriger aus. Gegenüber dem Vorjahresmonat verzeichnete das Gastgewerbe einen nominalen Umsatzrückgang von 3,4 %, in realer Rechnung von 5,9 %. Auch im Halbjahresvergleich konnte das mittelständisch geprägte Gastgewerbe real wie nominal keine Umsatzsteigerungen erwirtschaften.
Nach der leichten Belebung des privaten Konsums im ersten Quartal 2025 und einer Stagnation im zweiten Quartal zeigen die Frühindikatoren für die Entwicklung am aktuellen Rand ein gedämpftes Bild: Laut Prognose der GfK wird sich das Konsumklima im September mit einem Rückgang um 1,9 Zähler auf -23,6 Pt. zum dritten Mal in Folge abschwächen. Im August nimmt die Verbraucherstimmung laut dem Marktforschungsinstitut mit -1,4 Zählern ebenfalls ab und verbleibt mit -21,7 Pt. deutlich im negativen Bereich. Grund für die Abkühlung im August ist eine deutliche Eintrübung der Einkommenserwartungen, wobei sich Sparneigung und Anschaffungsneigung leicht verringerten. Das HDE-Konsumbarometer zeigt sich in der Tendenz aufwärtsgerichtet, trübte sich am aktuellen Rand jedoch ein. Das ifo Geschäftsklima im Einzelhandel (inkl. Kfz) erlebte nach einem deutlichen Anstieg im Mai den dritten Rückprall in Folge und ging im August um 1,1 Zähler auf -24,0 Punkte zurück. Während sich die Beurteilung der aktuellen Lage eintrübte, legten die Erwartungen zu. Beide Indikatoren bewegen sich weiterhin spürbar im negativen Bereich.
Das aktuelle Stimmungsbild deutet weiterhin nicht auf eine Belebung der eingetrübten Konsumstimmung hin. Verbraucherinnen und Verbraucher zeigen sich mit Blick auf die zunehmend angespannte Arbeitsmarktsituation und geopolitische Unsicherheiten weiter zurückhaltend.
INFLATIONSRATE LEICHT AUF 2,2 % GESTIEGEN
Die Inflationsrate, also der Anstieg des Preisniveaus binnen Jahresfrist, erhöhte sich im August leicht auf +2,2 % nach +2,0 % im Juli. Im Vergleich zum Vormonat stieg das Verbraucherpreisniveau saisonbereinigt leicht um +0,2 %. Dämpfend wirkten weiterhin die Energiepreise, die gegenüber August 2024 deutlich zurückgingen (-2,4%). Die Kernrate – ohne Energie und Nahrungsmittel – lag im August unverändert bei +2,7 %. Haupttreiber für höhere Preise bleiben Dienstleistungen, deren Preisdynamik jedoch spürbar nachlässt. Bis zum Jahresende dürfte sich die Inflation angesichts weniger dynamischer Tariflohnsteigerungen und einer zunächst noch verhaltenen gesamtwirtschaftlichen Dynamik bei rd. 2% einpendeln.
ERSTE STABILISIERUNGSTENDENZEN AUF DEM ARBEITSMARKT ERKENNBAR
Am aktuellen Rand sind erste Anzeichen erkennbar, dass die Entwicklung am Arbeitsmarkt ihre Talsohle erreicht haben könnte: Nach abnehmenden Zugängen in den letzten Monaten hat sich Arbeitslosigkeit im August in saisonbereinigter Rechnung mit einem Minus von 9 Tausend Personen zum ersten Mal seit Dezember 2022 verringert. Im Rahmen üblicher saisonaler Muster ist der Ursprungswert allerdings über 3 Mio. Personen gestiegen. Zuletzt ist dieser Fall im Februar 2015 eingetreten. Gleichzeitig verringerte sich die Unterbeschäftigung im August mit einem Rückgang um 7 Tausend Personen zum dritten Mal in Folge. Die Erwerbstätigkeit blieb im Juli mit einem geringen Plus von 4 Tausend Personen nahezu konstant. Die sozialversicherungspflichtige Beschäftigung konnte mit einer Steigerung um 25 Tausend Personen im Juni den höchsten Zuwachs seit über einem Jahr verzeichnen. Die Inanspruchnahme von Kurzarbeit folgt im Juni mit 211 Tsd. Personen ihrem seit Jahresbeginn abwärtsgerichteten Trend. Diese Entwicklung ist auch für die Zahl der Anzeigen von Kurzarbeit ist im August zu erwarten, sodass hier der geringste Wert seit der Pandemie erreicht werden könnte.
Die Frühindikatoren bewegten sich zuletzt weiterhin auf verhaltenem Niveau. So ist der gemeldete Arbeitskräftebedarf gemäß Stellenindex der Bundesagentur für Arbeit im August unverändert geblieben. Gleichzeitig weist das ifo Beschäftigungsbarometer auf einen anhaltenden Stellenabbau im Verarbeitenden Gewerbe und im Dienstleistungssektor hin. Angesichts der zuletzt schwachen wirtschaftlichen Entwicklung und der erst zur Jahreswende erwarteten konjunkturellen Belebung dürfte sich die Stagnation am Arbeitsmarkt daher zunächst fortsetzen.
UNTERNEHMENSINSOLVENZEN VERBLEIBEN AUF HOHEM NIVEAU
Die Zahl der Unternehmensinsolvenzen ist im Juni 2025 nach amtlicher Statistik um 3,9 % gegenüber dem Vormonat auf 1.957 beantragte Verfahren gesunken. Gegenüber Juni 2024 ist ein Anstieg von 18,4 % zu verzeichnen. Insgesamt gab es im 1. Halbjahr 2025 12,2 % mehr Insolvenzen als im 1. Halbjahr 2024. Die mit den Unternehmensinsolvenzen verbundenen voraussichtlichen Forderungen sind im selben Zeitraum um 13,2 % gesunken, was darin begründet liegen dürfte, dass im 1. Halbjahr 2025 weniger wirtschaftlich bedeutende Unternehmen Insolvenz beantragt haben als im 1. Halbjahr 2024. Als Ursachen für die weiterhin dynamische Entwicklung des Insolvenzgeschehens sind mehrere Faktoren zu nennen, darunter die weiterhin gedämpfte gesamtwirtschaftliche Entwicklung, strukturelle Herausforderungen, gestiegene Kosten und geopolitische Unsicherheiten.
Der im Vergleich mit der amtlichen Statistik methodisch enger gefasste und zeitlich aktuellere IWH-Insolvenztrend für Personen- und Kapitalgesellschaften weist im August einen Rückgang von 11,3 % gegenüber dem Vormonat sowie einen Anstieg von 10,8 % gegenüber August 2024 aus. Gleichzeitig lag die Zahl der betroffenen Beschäftigten 29,6 % über dem Wert vom Juli und 56 % über dem August-Mittelwert der Jahre 2016 bis 2019. Für den Herbst erwartet das IWH auf der Basis von Frühindikatoren weiterhin steigende Insolvenzzahlen.

Wiesbaden 16.09.2026
• Frauenanteil bei neuen Auszubildenden bei 2,4 %.
• Knapp jede vierte erwerbstätige Person in der Berufsgruppe ist zwischen 55 und 64 Jahre alt
• Preise für Handwerksleistungen in der Branche deutlich gestiegen
– Egal ob Wärmepumpen oder Klimaanlagen – für die Installation und Wartung solcher Geräte braucht es entsprechend ausgebildete Fachkräfte. Wie das Statistische Bundesamt (Destatis) mitteilt, begannen im Jahr 2025 knapp 14 400 Menschen eine Ausbildung in einem Beruf der Sanitär-, Heizungs- und Klimatechnik. Damit nahm die Zahl der neuen Ausbildungsverträge im Zehn- Jahres- Vergleich um 30,5 % zu. 2015 hatte sie bei rund 11 000 gelegen. Zu dem Bereich zählen neben Anlagenmechanikerinnen und -mechanikern für Sanitär-, Heizungs- und Klimatechnik vereinzelt auch Ofen- und Luftheizungsbauerinnen und -bauer.
München 16.09.2026
– Die Stimmung im Wohnungsbau hat sich im August deutlich verbessert. Das Geschäftsklima stieg von minus 29,0 auf minus 22,7 Punkte. Ausschlaggebend waren die Erwartungen der Unternehmen: Der Indikator kletterte von minus 35,6 auf minus 23,3 Punkte. Die Beurteilung der aktuellen Geschäftslage blieb dagegen unverändert, ist aber noch von einer gewissen Unzufriedenheit gekennzeichnet. „Die Unternehmen sehen zunehmend Licht am Ende des Tunnels“, sagt Klaus Wohlrabe, Leiter der ifo Umfragen. „Die steigenden Baugenehmigungen nähren die Hoffnung, dass sich die Auftragslage in den kommenden Monaten belebt.“
In den Auftragsbüchern ist davon bislang allerdings wenig zu sehen. Der Anteil der Unternehmen mit Auftragsmangel blieb mit 41,3 Prozent nahezu unverändert. Auch werden nach wie vor viele Vorhaben storniert: 13,4 Prozent der Unternehmen berichteten von abgesagten Projekten. An Material kommen die befragten Unternehmen hingegen leichter. Nur noch 2,9 Prozent berichteten im August von Engpässen bei wichtigen Vorprodukten, nach 8,5 Prozent im Juli. „Die bessere Stimmung ist bislang vor allem ein Vorschuss auf die Zukunft“, sagt Wohlrabe. „Für eine nachhaltige Erholung müssen aus den genehmigten Projekten nun auch konkrete Aufträge werden.“
München 11.09.2026
– Ein verpflichtendes Rentensplitting als Ersatz für die Witwenrente würde die meisten verheirateten Paare in Deutschland finanziell schlechterstellen. Zu diesem Ergebnis kommt eine neue Studie des ifo Instituts. Die Alterssicherungskommission hatte im Juni 2026 angeregt, die Hinterbliebenenversorgung zu überarbeiten. Die ifo Studie nimmt diese Anregung zum Anlass, ein Rentensplitting als eine mögliche Ausgestaltungsvariante durchzurechnen. „Auch wenn ein Partner in der Ehe von einem Rentensplitting profitiert, würde das Ehepaar als Ganzes in fast allen Fällen verlieren“, sagt Marcel Thum, Leiter der ifo Niederlassung Dresden. „Profitieren würde die gesetzliche Rentenversicherung, deren Ausgaben erheblich sinken, sollte die Witwenrente durch ein Rentensplitting ersetzt werden.“
Die Studie untersucht verschiedene Ehekonstellationen – etwa nach Heiratsalter, Einkommensunterschieden und Altersabstand der Partner. Auf Grundlage typischer Rentenbiografien zeigt sich: Beim Rentensplitting verlieren die Paare im Lebensverlauf teils einen sechsstelligen Euro-Betrag. Die gesetzliche Rentenversicherung gewinnt spiegelbildlich dazu. Nur in einzelnen Fällen, wenn das Paar früh geheiratet hat und der hinterbliebene Partner deutlich weniger verdient und nur eine kleine eigene Rente aufbaut, wäre das Rentensplitting profitabler. Je nach Ehekonstellation reichen die berechneten Effekte von einem Plus von rund 153.000 Euro bis hin zu einem Minus von rund 152.000 Euro über das gesamte Leben.
Beim Rentensplitting teilen sich Partner die während der Ehe erworbenen Rentenansprüche jeweils zur Hälfte. Die Witwen- oder Witwerrente, bei der bis zu 55 Prozent der Rente des Verstorbenen an den hinterbliebenen Partner gehen, fällt dabei weg. Die Rentenansprüche vor der Eheschließung bleiben unangetastet.
Die Studie bildet typische Ehepaare über den gesamten Lebensverlauf ab. Sie variiert den Beginn der Ehe, den Altersunterschied sowie die Einkommensdifferenz der Ehepartner. Für das heutige Recht mit Witwenrente und für das alternative System mit verpflichtendem Rentensplitting berechnen die Autoren jeweils den Barwert aller künftigen Rentenzahlungen. Dieser Wert umfasst alle erwarteten Renten ab dem Renteneintritt, abgezinst mit einem Zinssatz von 2 Prozent pro Jahr.
Die Berechnungen unterstellen, dass sich das Verhalten der Paare bei einem Wechsel zum Rentensplitting nicht ändert. Die Studienautoren diskutieren aber mögliche Verhaltensreaktionen durch veränderte Arbeitsanreize. Sie weisen darauf hin, dass sich diese möglichen Verhaltensreaktionen nicht präzise berechnen lassen. Die Politik sollte sie in einer Reformdiskussion jedoch mitbedenken.
Berlin 11.09.2026
Die Postbank Digitalstudie 2026 zeigt: Streaming ist bei Jüngeren nahezu selbstverständlich, Mehrfach-Abos werden zum Normalfall – und die Nutzungsintensität nähert sich über Altersgruppen hinweg an.
Streaming hat in Deutschland den Status eines Zusatzangebots hinter sich gelassen. Was früher als Alternative zum linearen Fernsehen galt, ist für viele Haushalte längst Teil der alltäglichen Medienversorgung. Laut der repräsentativen „Postbank Digitalstudie 2026“ nutzen 72 Prozent der Deutschen mindestens einen kostenpflichtigen Streaming-Dienst im Haushalt. Besonders deutlich ist die Verankerung bei den 18- bis 39-Jährigen: In dieser Altersgruppe kommen kostenpflichtige Angebote auf eine Reichweite von 90 Prozent.
Vom Leitmedium zum Plattform-Mix
Auffällig ist dabei nicht allein die hohe Nutzung, sondern die Art, wie Haushalte ihre Medienzugänge organisieren. Das klassische Einzel-Abo verliert an Gewicht: 46 Prozent der Haushalte zahlen bereits für zwei oder mehr Streaming-Dienste, mehr als jeder fünfte sogar für drei oder mehr Angebote. Der Markt entwickelt sich damit zunehmend zu einem Baukastensystem, in dem Nutzerinnen und Nutzer je nach Inhalt, Preis und Gewohnheit mehrere Plattformen kombinieren. „Streaming hat sich vor allem bei jüngeren Menschen fest im Alltag etabliert. Auffällig ist aber nicht nur die Reichweite, sondern auch die wachsende Parallel-Nutzung mehrerer Plattformen. Viele Haushalte stellen sich ihr Programm heute individuell über verschiedene Dienste hinweg zusammen“, sagt David Dommel, Leiter digitales Performance-Marketing der Postbank.
Generation Gap bei der Reichweite – nicht beim Vielstreaming
Der eigentliche Generationenunterschied liegt weniger in der Intensität als in der grundsätzlichen Verbreitung. Während neun von zehn unter 40-Jährigen kostenpflichtige Streaming-Angebote nutzen, liegt der Anteil bei den ab 40-Jährigen bei 63 Prozent. Umgekehrt verzichten nur zehn Prozent der Jüngeren komplett auf Streaming, aber 37 Prozent der Älteren. Wer jedoch streamt, unterscheidet sich in der Nutzungsdauer weniger stark, als es die Reichweitenwerte vermuten lassen: 35 Prozent der unter 40-Jährigen sehen oder hören mehr als acht Stunden pro Woche kostenpflichtige Streaming-Inhalte, bei den ab 40-Jährigen sind es 29 Prozent.
Auch in der Spitzengruppe der Vielnutzer zeigt sich kaum noch ein Altersgefälle: Jeweils zehn Prozent der Jüngeren und der Älteren streamen mehr als 15 Stunden pro Woche. Für Medienanbieter ist das ein relevanter Befund. Die jüngeren Zielgruppen treiben zwar weiterhin die Reichweite, doch intensive Nutzung entsteht nicht ausschließlich dort. „Streaming ist längst über einzelne Altersgruppen hinausgewachsen. Zwar ist die Nutzung bei Jüngeren verbreiteter. Wer aber streamt, kann unabhängig vom Alter viel Zeit mit Serien, Filmen, Sport oder Musik verbringen“, sagt Dommel.
Hintergrundinformationen zur Postbank Digitalstudie 2026
Für die „Postbank Digitalstudie 2026 – die digitalen Deutschen“ wurden im April und Mai dieses Jahres 3.050 Einwohnerinnen und Einwohner befragt. Die Postbank untersucht mit der Studie im zwölften Jahr in Folge, welche Entwicklungen sich in verschiedenen Lebensbereichen in Bezug auf Digitalisierung allgemein und insbesondere zu Finanzthemen abzeichnen. Um eine bevölkerungsrepräsentative Struktur abzubilden, erfolgte eine Gewichtung der Stichprobe nach Bundesland (Proportionalisierung), Alter und Geschlecht. Als Referenzdatei wurde der Zensus 2022 des Statistischen Bundesamtes zugrunde gelegt. Die Ergebnisse sind auf ganze Zahlen gerundet. Abweichungen in den Summen lassen sich durch Rundungsdifferenzen erklären.
München 10.09.2026
– Mehr als ein Drittel (38,5 Prozent) der zusätzlichen Schulden, die der Bund 2025 im Rahmen der sogenannten Bereichsausnahme für Verteidigung (BAV) und Sicherheit aufgenommen hat, fließt nicht in zusätzliche Ausgaben für diesen Bereich. Das zeigt eine aktuelle Analyse des ifo Instituts. „Ein großer Teil der zusätzlichen Schulden hat nicht zu zusätzlichen Verteidigungsausgaben geführt. Stattdessen wurde der freigewordene Ausgabenspielraum im Kernhaushalt für andere Zwecke genutzt“, sagt ifo-Forscherin Emilie Höslinger.
Im Jahr 2024 lagen die Ausgaben des Bundes, die unter die Definition der BAV fallen, bei 54,6 Milliarden Euro. Im Jahr 2025 waren es 72,2 Milliarden Euro. Das entspricht einem Plus von 17,6 Milliarden Euro. Die im Rahmen der BAV aufgenommenen zusätzlichen Schulden beliefen sich 2025 auf 28,6 Milliarden Euro. Damit bleiben 11 Milliarden Euro an zusätzlichen Schulden, die nicht zu zusätzlichen Ausgaben im Bereich Verteidigung und Sicherheit geführt haben. Daraus ergibt sich, dass 38,5 Prozent der Mittel für andere Zwecke eingesetzt wurden.
Unter die BAV fallen neben Verteidigungsausgaben auch die Ukrainehilfen, IT-Sicherheit, Zivil- und Bevölkerungsschutz und Nachrichtendienste. Der größte Teil des Zuwachses entfiel auf die Verteidigung selbst (plus 9 Milliarden Euro). Innerhalb der Verteidigung flossen die zusätzlichen Mittel vor allem in klassische Rüstungsgüter wie Munition und Fahrzeuge. Für Wehrforschung und -entwicklung wurden dagegen nur 884 Millionen Euro ausgegeben – gerade einmal 1,2 Prozent der gesamten BAV-Ausgaben und nur 0,6 Prozent mehr als im Vorjahr.
ifo-Forscherin Höslinger sieht Gefahren in der Konstruktion der Bereichsausnahme, mit der der Bund Verteidigungsausgaben über Schulden finanzieren darf, die 1 Prozent des Bruttoinlandsprodukts übersteigen. „Mittelfristig sollte die 1-Prozent-Grenze erhöht werden, wenn vermieden werden soll, dass Verteidigungsausgaben langfristig die Staatsverschuldung und Zinskosten erhöhen. So ließe sich auch sicherstellen, dass Verteidigungsausgaben nicht dauerhaft aus dem regulären steuerfinanzierten Haushalt verdrängt werden“, so Höslinger.
München 09.09.2026
– Das Geschäftsklima bei den Selbständigen und Kleinstunternehmen hat sich im August zum vierten Mal in Folge verbessert. Der „Jimdo-ifo-Geschäftsklimaindex“ stieg von minus 22,6 Punkten im Juli auf minus 19,7 Punkte im August. „Gestützt wurde der Indikator zuletzt vor allem durch die weniger pessimistischen Erwartungen. Diesmal bewerteten die Selbständigen jedoch auch ihre laufenden Geschäfte seltener negativ“, sagt ifo-Expertin Katrin Demmelhuber. „Trotz der positiven Signale bleibt die Situation herausfordernd.“
Die Selbständigen haben aktuell etwas weniger Schwierigkeiten, ihre künftige Geschäftsentwicklung einzuschätzen. Im August gaben 32,2 Prozent der Befragten an, dass ihnen dies schwerfalle. Während der Verschärfung der Krise im Nahen Osten im April lag der Anteil mit 38,8 Prozent spürbar höher. „Wenn sich Krisen zuspitzen, wächst bei Selbständigen die Verunsicherung über die eigene Zukunft“, sagt Demmelhuber. „Sie sind auf stabile Rahmenbedingungen und Planungssicherheit angewiesen.“
Bei den Dienstleistern hat sich die Stimmung etwas verbessert. Dort zeigten sich die Selbständigen und Kleinstunternehmen deutlich seltener unzufrieden mit ihrer aktuellen Lage. Auch ihre Geschäfts- und Umsatzerwartungen korrigierten sie im August nach oben. Auf Branchenebene äußerten sich IT-Dienstleister und Unternehmensberatungen im Vergleich zu den zurückliegenden Monaten zuversichtlicher. Im Gastgewerbe und bei den Kreativen bleibt die Situation schwierig.
Im Einzelhandel konnte der Geschäftsklimaindex zulegen, wenn auch auf niedrigem Niveau. Der aktuelle Anstieg ging auf besser laufende Geschäfte zurück. Die Skepsis bei den Erwartungen hielt dagegen an.
München 08.092026
– Das Geschäftsklima in der Elektroindustrie* hat sich im August erneut verbessert. Der Index stieg auf 16,0 Punkte, nach 10,0 Punkten im Juli. Das ist der höchste Wert seit Mai 2023. Ausschlaggebend waren dafür vor allem die Geschäftserwartungen, die deutlich optimistischer ausfielen. Ihre aktuelle Lage bewerteten die Unternehmen zwar etwas zurückhaltender als im Vormonat, aber weiterhin klar positiv. „Die Elektroindustrie gehört derzeit zu den wenigen Bereichen der Industrie, in denen die Geschäfte gut laufen“, sagt ifo-Experte Klaus Wohlrabe. „Zuletzt hat sich die Stimmung im Verarbeitenden Gewerbe insgesamt zwar ebenfalls verbessert, die Elektroindustrie war aber bereits vorher deutlich optimistischer.“
Getragen wird die Zuversicht vom Auslandsgeschäft: Die Exporterwartungen sprangen in dieser Branche von minus 7,6 auf plus 24,7 Punkte. Generell entwickelt sich die Auftragslage sehr gut. Die Zahl der Neuaufträge nimmt kontinuierlich zu. Entsprechend wollen die Unternehmen ihre Produktion ausweiten und zusätzliche Mitarbeitende einstellen. Im Verarbeitenden Gewerbe insgesamt planen die Firmen dagegen weiterhin Stellenabbau. Auch die Nachfrage zog in der Elektroindustrie erneut an, und die Kapazitätsauslastung stieg im Juli auf 81,2 Prozent, nach 79,7 Prozent im April. Ein Problem stellt die Versorgung mit Vorprodukten dar. Ein Drittel der Unternehmen berichtete von Materialmangel.
Im ähnlich gelagerten Bereich der Herstellung von elektrischen Ausrüstungen zeigen sich vergleichbar positive Entwicklungen. Dort kletterte das Geschäftsklima im August auf 13,7 Punkte, nach 5,6 Punkten im Juli. „Hinter der Entwicklung steht vor allem die Digitalisierung“, sagt Wohlrabe. „Der Ausbau von Rechenzentren, die Investitionen in Künstliche Intelligenz und die Automatisierung in den Kundenbranchen schlagen direkt auf die Auftragsbücher durch. Das ist kein kurzzeitiges Strohfeuer, sondern das Ergebnis langfristiger Investitionen, das die Branche noch eine Weile stützen dürfte.“
Berlin 08.09.2026
InnoTrans 2026 wird zum internationalen Showroom auf Schienen
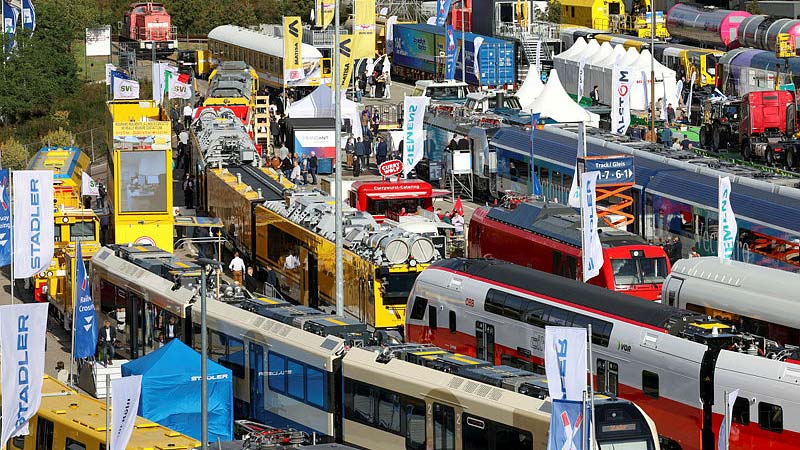
Das Frei- und Gleisgelände gehört zu den Publikumsmagneten der InnoTrans. 2026 erwarten die Fachbesucher 113 Fahrzeuge aus 17 Ländern, darunter Südkorea und China. Ein besonderer Fokus liegt auf alternativen Antriebstechnologien.
- 130 Aussteller zeigen Innovationen auf rund 20.000 Quadratmetern
- Schnellzug aus Südkorea, Hybrid-Lok aus China: InnoTrans zeigt ganze Bandbreite der Branche
- Zu den Trends gehören neben alternativen Antriebstechnologien auch Nachtzugkonzepte
Vom modernen Hochgeschwindigkeitszug über Lokomotiven mit alternativen Antrieben bis hin zu innovativen Nachtzugkonzepten: Auf dem Frei- und Gleisgelände der InnoTrans 2026 (22. – 25. September) präsentieren Hersteller aus aller Welt ihre neuesten Fahrzeuge der internationalen Bahnindustrie. Insgesamt stellen Aussteller aus 17 Ländern in diesem Jahr 113 Fahrzeuge aus.
In Summe sind 130 Aussteller auf dem Frei- und Gleisgelände vertreten, darunter 30 Unternehmen erstmals in diesem Bereich, der insgesamt rund 20.000 Quadratmeter Bruttofläche umfasst.
„Unser Frei- und Gleisgelände gehört für viele Fachbesucher zu den Highlights der InnoTrans. Nirgendwo sonst lässt sich die Vielfalt der internationalen Bahnindustrie so unmittelbar erleben“, sagt InnoTrans-Direktorin Kerstin Schulz: „113 Fahrzeuge aus 17 Ländern zeigen eindrucksvoll den Stellenwert der InnoTrans für die internationale Mobilitätsbranche.“
Von China und Südkorea bis zur InnoTrans nach Berlin
All die Fahrzeuge ausstellen zu können, erfordert eine komplexe Logistik. Besonders weit ist der Weg für Exponate aus Asien: Die Fahrzeuge aus China und Südkorea wurden zunächst per Schiff nach Europa transportiert. Anschließend ging es teilweise per Binnenschiff weiter in Richtung Berlin. Andere Fahrzeuge reisen auf der Schiene oder über die Straße an.
München 08.09.2026
– Der Leiter des ifo Zentrums für Bildungsökonomik, Ludger Wößmann, warnt vor den wirtschaftlichen Folgen der schlechten PISA-Leistungen. „Die grundlegenden Kompetenzen der Bevölkerung sind von zentraler Bedeutung für die wirtschaftliche Produktivität, individuelle Einkommen und gesamtwirtschaftliches Wachstum“, sagt Wößmann. „Deshalb muss der eklatante Abstieg der PISA-Ergebnisse zu einem Umdenken in der Bildungspolitik führen. Die Vermittlung der Basiskompetenzen muss höchste Priorität haben.“
Der Rückgang der Mathematik- und Leseleistungen seit der letzten Studie von 2022 entspricht langfristig einem durchschnittlichen Verlust im Erwerbseinkommen von 3 bis 4 Prozent. Im Vergleich zum Vor-Corona-Niveau von 2018 sind es sogar 9 bis 10 Prozent. Auch gesamtwirtschaftlich gehen der deutschen Volkswirtschaft Billionenbeträge verloren. Personen mit geringeren Basiskompetenzen sind weniger produktiv bei ihren wirtschaftlichen Tätigkeiten und üben eher Berufe mit geringerer Wertschöpfung aus. Darüber hinaus geht ein geringeres Bildungsniveau mit fehlender Innovationsfähigkeit einher. „Um in gut bezahlten Hightech-Berufen international wettbewerbsfähig zu sein, benötigen wir ein Bildungssystem, das Spitzenleistungen hervorbringt“, sagt Wößmann. Da Künstliche Intelligenz (KI) Antworten auf Faktenfragen leicht liefere, ginge es in Zukunft umso mehr darum, die richtigen Fragen zu stellen, Antworten zu hinterfragen und Problemlösungen zu entwickeln. Daher würden gute Basiskompetenzen nur noch wichtiger werden.
Die heute veröffentlichte PISA-Studie zeigt, dass die Lese-, Mathematik- und Naturwissenschaftsleistungen der deutschen 15-Jährigen nach dem Einbruch während der Coronazeit (2018-2022) bis 2025 noch einmal deutlich gesunken sind und historische Tiefststände erreicht haben. „Es ist auch nicht beruhigend, dass viele andere westliche Länder ebenfalls Rückgänge zu verzeichnen haben“, sagt Wößmann. „Das bedeutet lediglich, dass dort der Wohlstand ebenfalls gefährdet ist – zumal die Leistungen in vielen ostasiatischen Ländern uns mehrere Schuljahre voraus sind.“
Der PISA-Abstieg müsse in Politik und Gesellschaft zu einem neuen Fokus auf die Vermittlung von Basiskompetenzen führen. In den Schulen müssten die Lehrkräfte die in der Coronazeit abgesenkten Standards wieder auf das vorherige Anspruchsniveau anheben. Die Noteninflation müsse zurückgedreht werden. Auch in den Familien müssten Eltern ihre Kinder zum Lernen motivieren und begeistern. In der Bildungspolitik könnten jährliche deutschlandweit einheitliche Tests die Transparenz erhöhen. Gleichzeitig sollten Schulen mehr Autonomie erhalten, um den besten Weg zum Erreichen der Ziele zu finden. Kinder aus benachteiligten Hintergründen sollten durch Nachhilfe- und Mentoringprogramme gezielt gefördert werden. Schließlich müsse man früh ansetzen: Alle Kinder sollten wie in Hamburg mit viereinhalb einen Sprachtest machen – wer ein Mindestniveau nicht erreicht, bekommt automatisch Förderung.
Berlin 08.09.2026
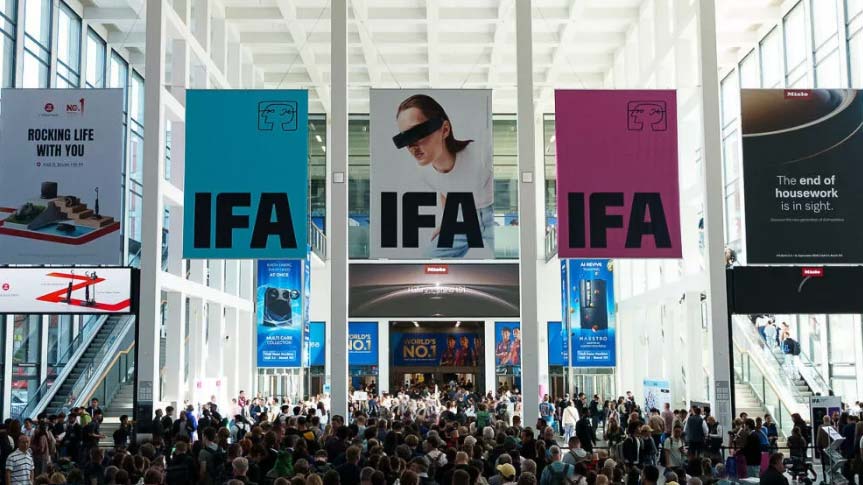
– Die IFA Berlin, das weltweit größte Event für Consumer Electronics, Home Appliances und Future Tech, zieht eine erfolgreiche Bilanz. Mit 240.000 Besucher:innen aus 155 Ländern und mehr als 2.000 Ausstellern übertraf die IFA 2026 die Vorjahreswerte und stärkte ihre Position als globale Plattform für Technologie, Handel, Medien, Kultur und Politik. Fünf Tage lang machte die IFA die wichtigsten Technologietrends und Innovationen auf dem Berliner Messegelände erlebbar.
„Die IFA 2026 war größer und internationaler als je zuvor. Noch mehr Aussteller und Besucher:innen, noch mehr Präsenz von Medien und Content Creators, ein stark erweitertes Programm und neue Erlebniswelten haben gezeigt, wie dynamisch und vielfältig die IFA Berlin ist. Künstliche Intelligenz und Robotik spielen in immer mehr Produktsegmenten eine Rolle und waren in nahezu allen Show Areas präsent. Gleichzeitig konnten wir mit dem Ausbau unserer Bereiche viele neue Besucher:innen erreichen. Die IFA bringt eine außergewöhnliche Vielfalt an Menschen zusammen – globale Marken, Handel und Industrie, Start-ups und Forschung, Medien, Creators, Konsument:innen und Politik. Von smarten Haushaltsgeräten über humanoide Roboter bis hin zu neuen Mobilitäts-, Beauty- und Entertainment-Lösungen zeigte die IFA, wie breit Innovation heute gedacht wird. Die IFA ist damit weit mehr als eine Produktschau. Sie ist ein Ort für Austausch, Inspiration und neue Ideen – und eine internationale Bühne, auf der sichtbar wird, wie Technologie unser Leben von morgen prägen wird“, sagt Leif Lindner, CEO der IFA Management GmbH.
„Die IFA 2026 hat erneut gezeigt: Sie ist die wichtigste Plattform für die Begegnung von Industrie und Handel. Hier werden Kundenbeziehungen gefestigt, neue Kontakte geknüpft und Produkte nicht nur präsentiert, sondern unmittelbar erlebbar gemacht. Gerade in einer zunehmend digitalen Welt sind der persönliche Austausch und das direkte Produkterlebnis unersetzlich. Genau das macht die IFA zur weltweit führenden Plattform für Consumer Electronics, Home Appliances und Future Tech. Klar ist, der Fachhandel steht bei der IFA im Mittelpunkt. Deshalb investieren wir gezielt in den weiteren Ausbau unserer Angebote und Formate für nationale und internationale Händler. Gleichzeitig schafften wir neue Formate, die den Dialog zwischen Wirtschaft und Politik stärken. So bringt die IFA die entscheidenden Akteure zusammen, fördert den Austausch und gestaltet die Zukunft der Home- und Consumer-Industrieaktiv mit“, sagt Carine Chardon, Geschäftsführerin der GFU GmbH, Markeninhaberin und Gesellschafterin der IFA.
IFA 2026 zeigte, wie Technologie unser Leben von morgen prägen wird
Auf der IFA überzeugte Technologie vor allem da, wo sie Dinge für Menschen einfacher macht, und Komplexität reduziert. Beispielsweise, wenn eine Spülmaschine automatisch das richtige Programm auswählt; wenn die Waschmaschine die Dosierung des Waschmittels übernimmt oder wenn intelligente Systeme Energie und Wasser effizienter nutzen. KI-Anwendungen, smarte Geräte, intelligente Bewässerung und vernetzte Outdoorküchen machen deutlich: Das Smart Home erstreckt sich bis in den Garten.
Neben den etablierten Ausstellungsbereichen wie zum Beispiel Home Appliances, Beauty Tech & Wellbeing, Audio sowie Computing & Gaming prägten die Themen KI, Mobilität und Robotik die IFA 2026.
Auf dem Messegelände waren so viele Roboter wie nie zuvor zu sehen: von autonomen Mährobotern über smarte Haushaltsroboter bis hin zu humanoiden Robotern, die künftig Nutzer:innen im Alltag unterstützen können. Im Rahmen von „Robots on the Runway“ präsentierten humanoide Roboter und Entertainment-Roboter ihre Fähigkeiten auf der Creator Stage und interagierten mit dem Publikum. Zudem zeigte die IFA Mobilitätslösungen, von Elektroautos und vernetzten Fahrzeugen bis hin zu Flugautokonzepten. Damit bildete die Tech-Show die volle Bandbreite von Consumer Electronics, Home Appliances und Future Tech ab.
IFA stärkte ihre Rolle als internationale Business-Plattform und wichtigsten Treffpunkt für Handel und Industrie
Für Handel und Industrie bot die IFA 2026 viel Raum für Austausch und zielgruppengerechte, teils neue Formate: Der IFA Retail Leaders Summit brachte über 100 hochrangige internationale Entscheider:innen aus Handel und Industrie zusammen. Sie diskutierten etwa über die Rolle von KI im Einkaufsprozess, Omnichannel-Strategien, Fulfillment und Logistik sowie die Rolle von Marktplätzen. Die neu geschaffene Retail Innovation Zone machte zukunftsweisende Store-Konzepte, Services und Geschäftsmodelle praxisnah erlebbar. Der Bereich IFA Global Markets vernetzte Zulieferer aus mehr als 20 Ländern mit Einkäufer:innen sowie Produktverantwortlichen und stärkte damit seine Position als internationale Beschaffungsplattform für Consumer Electronics, Home Appliances und Future Tech. Mit rund 300 Ausstellern aus 24 Ländern stärkte IFA Next zugleich seine Bedeutung als Schaufenster für Start-ups, Forschung und zukunftsweisende Technologien – von humanoider Robotik über Smart Glasses und KI-Wearables bis zu Smart Living.
Foto: IFA Messe Berlin
Berlin 07.09.2026
Immer häufiger werden die Unternehmen in Deutschland um Informationen zu ihren Nachhaltigkeitsanstrengungen gebeten. Geschäftspartner, Banken und Investoren erfragen etwa, wie hoch die CO₂-Emissionen eines Betriebes sind oder ob es einen Verhaltenskodex für die Lieferkette gibt. Gerade kleine und mittlere Unternehmen (KMU) stellt das vor einen enormen Arbeitsaufwand, denn sie müssen dafür häufig unterschiedliche Fragebögen ausfüllen und ähnliche Informationen mehrfach bereitstellen. Obwohl viele von ihnen selbst gar keiner gesetzlichen Nachhaltigkeitsberichterstattungspflicht unterliegen, sind sie immer häufiger mit Informationsanforderungen auch aus ihren Liefer- und Wertschöpfungsketten konfrontiert.
Für Erleichterung soll der „Voluntary Standard“ (VS) sorgen: Mit diesem fakultativen Standard steht nun erstmals ein europaweit einheitlicher Rahmen für die freiwillige Nachhaltigkeitsberichterstattung zur Verfügung. Ziel des VS ist es, Unternehmen mit bis zu 1.000 Beschäftigten eine verhältnismäßige und standardisierte Möglichkeit zur Bereitstellung von Nachhaltigkeitsinformationen zu bieten. Gleichzeitig sollen in den Liefer- und Wertschöpfungsketten die Datenanforderungen von gesetzlich berichtspflichtigen Unternehmen an ihre selbst nicht berichtspflichtigen Geschäftspartner begrenzt werden. Nach der für Herbst 2026 erwarteten Veröffentlichung im Amtsblatt der Europäischen Union werden diese Wertobergrenzen ab 2027 gelten. Der Standard selbst kann allerdings schon jetzt angewendet werden.
Praxisorientierter Aufbau für KMU
Der VS orientiert sich an den europäischen Nachhaltigkeitsberichterstattungsstandards für größere Unternehmen, den sogenannten „European Sustainability Reporting Standards” (ESRS). Er ist jedoch deutlich einfacher ausgestaltet und umfasst zwei Module: Im „Basismodul“ werden grundlegende Informationen zu Umwelt-, Sozial- und Governance-Themen angegeben. Daran anknüpfend beinhaltet der VS ein „Zusatzmodul“ mit weitergehenden Angaben, etwa zu Strategie, Klimarisiken oder Menschenrechten. Diese Informationen werden beispielsweise häufig von Banken beziehungsweise Investoren benötigt. Unternehmen können je nach Größe mit dem Basismodul starten und ihre Berichterstattung schrittweise erweitern.
Anders als bei den Standards für größere Unternehmen verzichtet der VS auf die doppelte Wesentlichkeitsanalyse. Auch sollen einige Angaben nur dann gemacht werden müssen, wenn sie tatsächlich relevant sind. Dadurch soll die freiwillige Berichterstattung insbesondere für kleinere Betriebe praktikabel bleiben.
Informationsanforderungen sind beschränkt
Besonders wichtig ist der VS als Grundlage für den sogenannten „Value Chain Cap“. Dabei handelt es sich um eine Obergrenze für die Nachhaltigkeitsinformationen, die gesetzlich berichtspflichtige Betriebe von selbst nicht berichtspflichtigen Unternehmen in ihrer Wertschöpfungskette für die eigene Nachhaltigkeitsberichterstattung verlangen dürfen. Dabei werden für Firmen mit bis zu zehn Beschäftigten und für Unternehmen mit mehr als zehn Mitarbeitenden unterschiedliche Anforderungen definiert.
Diese Begrenzung der Inhalte soll den „Trickle-down-Effekt“ eindämmen, also die Weitergabe von umfangreichen gesetzlichen Berichtspflichten innerhalb der Lieferketten an nicht berichtspflichtige Betriebe. Der VS soll so für mehr Rechtssicherheit und Verhältnismäßigkeit sorgen.
Akzeptanz entscheidet über Entlastung
Die IHK-Organisation sieht die breite Anerkennung des Standards als entscheidende Voraussetzung für seinen Erfolg. Banken, Investoren, Fördermittelgeber und öffentliche Auftraggeber sollten den VS als gemeinsamen Referenzrahmen für die Abfrage von Nachhaltigkeitsinformationen nutzen. Werden hingegen weiterhin zahlreiche individuelle Fragebögen und zusätzliche Daten verlangt, droht die angestrebte Standardisierung auszubleiben, die Belastungen würden fortbestehen.
Den Standard jetzt kennenlernen
Für viele KMU werden Nachhaltigkeitsinformationen eine Rolle bei Finanzierung und Geschäftsbeziehungen spielen. Der VS bietet die Chance, entsprechende Anforderungen auf einer einheitlichen Grundlage zu erfüllen und gleichzeitig den Aufwand für die Datenerhebung zu begrenzen.
Berlin 07.09.2026, Statistisches Bundesamt
Entwicklung der Produktion im Produzierenden Gewerbe Berichtsmonat Juli 2026
Die Produktion im Produzierenden Gewerbe verzeichnete zu Beginn des dritten Quartals einen Rücksetzer. Nach Angaben des Statistischen Bundesamtes ging dessen Ausbringung im Juli preis-, kalender- und saisonbereinigt um 1,1 Prozent zurück, nachdem sie laut revidierten Angaben bereits im Juni stagniert hatte.[1] Im weniger volatilen Dreimonatsvergleich war die Produktion mit + 0,4 Prozent zwar weiterhin aufwärtsgerichtet, im Vorjahresvergleich ergab sich jedoch ebenfalls ein Rückgang von 1,7 Prozent.
Ursächlich für die rückläufige Gesamtentwicklung im Juli war die deutlich gesunkene Industrieproduktion (- 2,2 %). Demgegenüber legte die Energieproduktion mit + 4,7 Prozent kräftig zu und auch die Bauproduktion konnte mit + 0,9 Prozent spürbar gesteigert werden. Damit fiel das Produktionsniveau in der Industrie deutlich hinter den Vorjahresmonatswert zurück (- 3,3 Prozent). Die Ausbringung im Bausektor lag hingegen ein Prozent über dem Niveau im Juli 2025. Der Energieausstoß fiel im Vorjahresvergleich sogar um 10,9 Prozent höher aus. Im Dreimonatsvergleich stagnierte die Industrieproduktion (+ 0,1 Prozent), während die Bauproduktion spürbar (+ 0,6 Prozent) und die Energieproduktion deutlich (+ 4,0 Prozent) expandierte.
Innerhalb der Industrie entwickelten sich alle Gütergruppen rückläufig, wobei die Produktion von Vorleistungsgütern nur leicht nachgab (- 0,2 Prozent). Bei den Investitionsgüterproduzenten setzte sich der seit dem Jahreswechsel beobachtete Abwärtstrend mit einem Minus von – 3,4 Prozent im Juli fort. Der im zweiten Quartal begonnene Erholungskurs der Konsumgüterproduktion wurde mit einem deutlichen Rückgang um 2,2 Prozent unterbrochen.
Die positive Entwicklung im Baugewerbe wurde im Juli von allen Sparten getragen. Den deutlichsten Anstieg verzeichnete dabei erneut der Tiefbau mit einem Plus von 1,4 Prozent. Das Produktionsvolumen entwickelte sich hier sowohl im Dreimonatsvergleich (+ 4,8 Prozent) als auch im Vorjahresvergleich (+ 5,9 Prozent) dynamisch. Im Hochbau lag der Produktionsindex im Juli zwar leicht unterhalb seines Vorjahreswertes (- 0,7 Prozent), konnte aber zuletzt wieder Boden gutmachen (+ 0,4 Prozent gegenüber Juni). Das Ausbaugewerbe hat sich nach zwei schwachen Monaten mit einem Zuwachs von 1,0 Prozent erholt und liegt damit leicht oberhalb des Vorjahresmonats (+ 0,2 Prozent).
Innerhalb der Industrie ergab sich im Juli ein gemischtes Bild. Spürbare Produktionszuwächse konnten die Bereiche Datenverarbeitungsgeräte, elektrische und optische Erzeugnisse (+ 2,7 Prozent), elektrische Ausrüstungen (+ 1,6 %) sowie der Maschinenbau (+ 1,1 Prozent) vermelden. Demgegenüber standen deutliche Rückgänge bei der Produktion von Kfz- und Kfz-Teilen (- 9,2 Prozent), aber auch bei Herstellern von pharmazeutischen (- 5,7 Prozent) und chemischen Erzeugnissen (- 2,9 Prozent) sowie von Metallerzeugnissen (- 2,6 Prozent) und von Gummi und Kunststoffwaren (‑ 1,2 Prozent). Während die energieintensiven Wirtschaftszweige ihre Ausbringungsmenge im ersten Halbjahr deutlich gesteigert hatten, verzeichneten sie im Juli mit einem Minus von 1,7 Prozent den zweiten Rückgang in Folge.
Nachdem sich die Produktion im Produzierenden Gewerbe trotz gestiegener Energiepreise im zweiten Quartal noch vergleichsweise robust gezeigt hat, scheinen die Folgen des anhaltenden Konflikts im Nahen Osten inzwischen zunehmend Spuren zu hinterlassen. Vor allem der deutliche Produktionsrückgang in energieintensiven Industrien, der sich auch in zuletzt rückläufigen Auslandsumsätzen zeigt, deutet auf ein Ende der Sonderkonjunktur im Gefolge des Konflikts im Nahen Osten hin. Kurzfristig könnte zudem die seit Mitte Juni eingeschränkte Rheinschifffahrt in den Sommermonaten die Produktion gedämpft haben. Angesichts gut gefüllter Auftragsbücher dürften einige Wirtschaftszweige zwar auch weiterhin von staatlichen Investitionsmaßnahmen und dem KI-Boom profitieren. Gewichtige Branchen wie Kfz und Maschinenbau stehen wegen des verstärkten internationalen Wettbewerbs weiter zunehmend unter Druck. Insgesamt bleiben die Aussichten auf eine breitere Belebung der Industriekonjunktur im weiteren Jahresverlauf daher verhalten.
München 07.09.2026
– Mehr als ein Drittel (35,1 Prozent) aller Beschäftigten im Dienstleistungssektor arbeitete im August zumindest teilweise im Homeoffice. Das geht aus der jüngsten ifo Konjunkturumfrage hervor. In der Gesamtwirtschaft lag der Homeoffice-Anteil im August bei 24,9 Prozent. „Seit Jahren sehen wir keine nennenswerten Veränderungen im Homeoffice-Anteil – weder insgesamt noch in den Branchen“, sagt ifo-Forscher Jean Victor Alipour.
Die Unternehmen im Großhandel verzeichneten einen Homeoffice-Anteil von 17,7 Prozent. In der Industrie waren es 16,4 Prozent. Deutlich niedriger waren die Anteile im Einzelhandel und im Baugewerbe: Hier arbeiteten im August 6,2 bzw. 5,1 Prozent der Beschäftigten zumindest teilweise von zuhause. „Unsere Ergebnisse decken sich mit internationalen Auswertungen, wonach sich das Homeoffice in den meisten Industrieländern fest etabliert hat“, sagt Alipour.
Eine frühere Auswertung von Online-Stellenanzeigen zeigte ein ähnliches Bild. Demnach enthielt jede fünfte Stellenausschreibung in Deutschland die Option, im Homeoffice zu arbeiten. Besonders hoch war der Anteil in Stellenausschreibungen der Bereiche Finanz- und Versicherungsdienstleistungen mit 42 Prozent. Die Auswertung umfasste über 93 Millionen Stellenausschreibungen im Zeitraum von Januar 2014 bis Juni 2025.
München 03.09.2026
– Im August planten insgesamt etwas weniger Firmen, ihre Preise zu erhöhen. Die ifo Preiserwartungen sanken auf 21,2 Punkte, von 21,6* im Juli. Dies deutet auf einen leicht nachlassenden Preisdruck über die nächsten drei Monate hin. Die Rohölpreise und vor allem die Marktpreise für Erdgas und Strom sind seit Anfang August allerdings wieder deutlich gestiegen. „Je länger der Krieg im Nahen Osten anhält und die Energiepreise hoch bleiben, desto stärker dürften mittelfristig auch die Verbraucherpreise für Nahrungsmittel, Dienstleistungen und Waren steigen, da die Unternehmen die gestiegenen Kosten mit Verzögerung weitergeben“, sagt ifo-Forscherin Tiphaine Wibault.
Im August sind die Preiserwartungen in vielen Wirtschaftsbereichen gesunken. Bei den energieintensiven Industrieunternehmen fiel der Indikator von 21,3* auf 18,7 Punkte, bei den nicht-energieintensiven Unternehmen von 22,7* auf 19,0. Im Handel reduzierten die Firmen ebenfalls ihre Preiserwartungen leicht von 31,4* auf 30,0 Punkte. Bei den Dienstleistern sind hingegen die Preiserwartungen leicht gestiegen, von 19,1* auf 20,9 Punkte.
Insgesamt dürfte die Teuerung in den kommenden Monaten zunächst noch hoch bleiben. Im Jahr 2026 wird die Inflationsrate voraussichtlich bei 2,8 Prozent liegen und im Jahr 2027 auf 3,0 Prozent steigen. Der Energiepreisschock dürfte sich in der Kernrate (Inflation ohne Energie) erst mit Verzögerung spürbar machen. Diese dürfte um 2,2 Prozent in diesem und 2,9 Prozent im kommenden Jahr steigen.
- – 66 Prozent stehen einem neuen Rechenzentrum am eigenen Wohnort positiv gegenüber
- – 88 Prozent finden aber, dass Rechenzentren zu viel Energie verbrauchen
- – Kabinett verabschiedet Gewerbesteuerreform für Rechenzentren
Berlin 06.09.2026
– Die Bevölkerung ist neuen Rechenzentren gegenüber deutlich offener, als die Debatten über ihren Energieverbrauch vermuten lassen. So würden zwei Drittel der Deutschen (66 Prozent) einem neuen Rechenzentrum am eigenen Wohnort positiv gegenüberstehen. 40 Prozent wären sogar sehr positiv eingestellt. Rund ein Viertel (25 Prozent) würde einen Neubau hingegen eher oder sehr negativ sehen. Gleichzeitig finden 88 Prozent, dass Rechenzentren zu viel Energie verbrauchen. Das zeigt eine repräsentative Befragung unter 1.006 Personen ab 16 Jahren im Auftrag des Digitalverbands Bitkom. „Rechenzentren sind das Rückgrat der digitalen Welt und werden durch KI noch wichtiger, für Wirtschaft und Verwaltung ebenso wie für unseren Alltag. Die entscheidende Frage ist nicht, ob wir diese Infrastruktur brauchen, sondern wie wir ihren Ausbau möglichst effizient und ohne Beeinträchtigungen von Mensch und Natur gestalten“, sagt Bitkom-Hauptgeschäftsführer Dr. Bernhard Rohleder. „Dass die Bundesregierung die jeweiligen Kommunen künftig stärker am Gewerbesteueraufkommen von Rechenzentren beteiligen will, schafft im Fall der Fälle finanzielle Kompensation und sollte so auch umgesetzt werden.“
Die Bedeutung von Rechenzentren wird unter der Bevölkerung inzwischen als sehr hoch eingeschätzt: 82 Prozent sagen, Rechenzentren gehörten heute zur Basisinfrastruktur Deutschlands, ähnlich wie Strom, Wasser oder Straßen. 73 Prozent sind der Meinung, Deutschland brauche mehr Rechenzentren. Auch der Standort spielt eine Rolle: 72 Prozent ist es sehr oder eher wichtig, dass ihre Daten in Rechenzentren in Deutschland verarbeitet werden. Die hohe Zustimmung bedeutet allerdings nicht, dass neue Rechenzentren vor Ort immer und überall auf Zustimmung stoßen. In einzelnen Kommunen gibt es Widerstand gegen konkrete Projekte. Dementsprechend wünschen sich 92 Prozent, dass besser erklärt wird, wofür neue Rechenzentren gebraucht werden. 83 Prozent haben zumindest eine grobe Vorstellung davon, was ein Rechenzentrum ist und was dort passiert. Rohleder: „Betreiber und Kommunen müssen frühzeitig erklären, welchen Nutzen ein Rechenzentrum hat, welche Auswirkungen vor Ort entstehen und wie mit Energie, Wasser, Fläche und anderen Ressourcen umgegangen wird.“ Auch mit Blick auf die digitale Souveränität seien eigene Rechenzentrumskapazitäten bedeutend. Wer bei Cloud und KI dauerhaft von Infrastruktur außerhalb Europas abhängig sei, mache sich auch wirtschaftlich und technologisch abhängig. Rohleder: „Deutschland muss im internationalen Wettbewerb um Rechenzentren attraktiver werden. Dazu gehören wettbewerbsfähige Stromkosten, ein schnellerer Zugang zum Stromnetz und deutlich schnellere Planungs- und Genehmigungsverfahren.“
Hinweis zur Methodik: Grundlage der Angaben ist eine Umfrage, die Bitkom Research im Auftrag des Digitalverbands Bitkom durchgeführt hat. Dabei wurden 1.006 Personen in Deutschland ab 16 Jahren telefonisch befragt. Die Befragung fand im Zeitraum von KW 28 bis KW 32 2026 statt. Die Umfrage ist repräsentativ. Die Fragestellungen lauteten: „Wissen Sie, was Rechenzentren sind und wofür sie gebraucht werden?“; „Stellen Sie sich vor, dass an Ihrem Wohnort ein neues Rechenzentrum gebaut wird. Wie würden Sie dem ganz grundsätzlich gegenüberstehen?“; „Wie wichtig ist Ihnen generell, dass Ihre Daten in Rechenzentren in Deutschland verarbeitet werden?“ und „Welche der folgenden Aussagen treffen auf Sie bzw. Ihrer Meinung nach zu bzw. nicht zu?“
Sanitär-, Heizungs- und Klimatechnik: Zahl der neuen Auszubildenden gestiegen
ifo Institut: Zuversicht im Wohnungsbau wächst

25 Jahre seit den Anschlägen von New York
ifo Institut: Rentensplitting macht Ehepaare ärmer
Streaming ist Mainstream – doch der Markt wird kleinteiliger

Arabische Gäste

Die NATO ist Sicherheit für Deutschland und Europa
Gründe für erhöhte humanitären Bedarfe 2022 bis 2024
Grüne wollen nachhaltigen Tourismus stärken
ifo Institut: Zweckentfremdung

Die Europäer sind bankrott und wollen eine Sparpolitik verfolgen.
Bezahlbare Wohnungen
Linke fordert Umsetzung der Entgelttransparenzrichtlinie
Gefährdungslage für Rüstungsunternehmen
Wegner zum Versand falscher Stimmzettel bei der Briefwahl